

投資家の視点から見たサンリオの現在地と未来
―アナリスト鼎談―
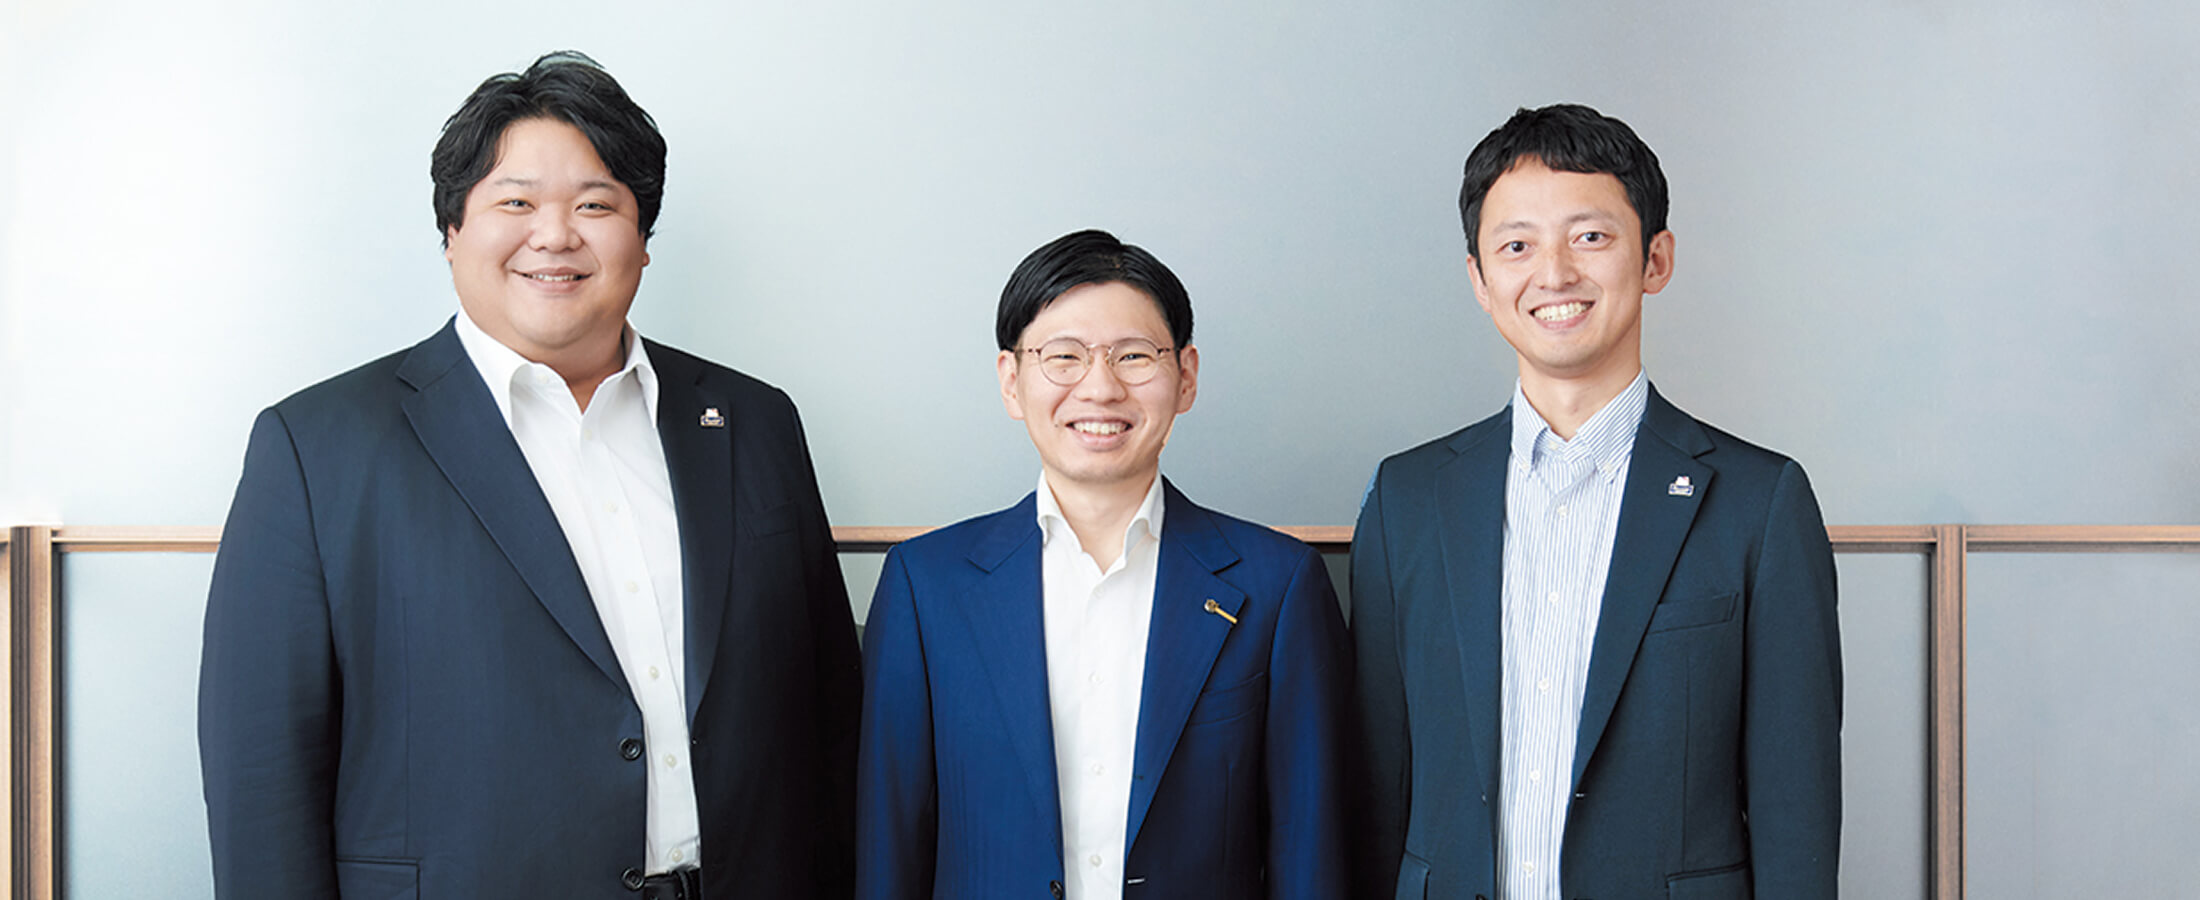
代表取締役社長
辻󠄀 朋邦Tomokuni Tsuji
大和証券株式会社エクイティ調査部
シニアアナリスト
関根 哲Satoru Sekine
常務執行役員
経営管理本部長
松本 成一郎Seiichiro Matsumoto
近年、サンリオはグローバル市場で存在感を高めるとともに、資本市場からの評価も大きく変化しています。その背景には、IPビジネスの進化だけでなく、企業価値を長期的な視点で捉える経営への転換がある一方で、急速な成長は組織やガバナンスにも新たな課題を投げかけています。
企業価値を持続的に高めるために、サンリオは何を強みとし、何を変えていくべきなのか。代表取締役社長・辻󠄀朋邦とレジャー・アミューズメント業界のアナリストとしてサンリオを分析してきた大和証券の関根氏との対話に、財務担当の常務執行役員松本も加わり、成長戦略や今後の開示の在り方について意見を交わしました。
急成長のなかで市場が感じた「変化」と「課題」
松本:関根さんには、レジャー・アミューズメント業界における当社をご担当いただき、資本市場の視点から当社の強みや課題を分析いただいています。投資家としての目線から、近年のサンリオの変化をどのようにご覧になっていますか。
関根:私がカバレッジを開始したのは2022年ですが、その頃には新体制での改革はかなり進んでいました。印象的だったのが、2023年頃に北米を訪問した際の、海外投資家との会話です。「サンリオのゲームが出るらしい」「RobloxやAppleArcadeで何かおもしろいことが始まるらしい」という話題が自然と聞こえてきたのです。アメリカ市場での盛り上がりを背景に、投資家の評価がガラッと変わったのは間違いないでしょう。
松本:北米でのゲーム展開のプロジェクトは、現地法人であるSanrio,Inc.が中心となって立ち上げたのですよね。
辻󠄀:始まりはそうですが、最終的には本社がイニシアチブを取り、デジタル推進という戦略のもとで、ブランディングも考えながら積極的に仕掛けていきました。IPを起点に世界中のお客様との接点を広げることを目指しており、デジタルへの取り組みも、そのための一つです。ゲームを作ることが目的ではありません。IPに新しい出会いを生み、ブランドとの接点を広げることが目的でした。そうした試みを評価していただいていたのは、我々としてもうれしく感じますね。
関根:その一方で、市場には「サンリオの成長は本当に続くのだろうか」という守りの弱さへの懸念も根強かったと思います。2010年代の急成長の際にも、サンリオは大きな反動を経験しました。私は当時から「成長痛」という言葉を使っていましたが、北米での不適切報酬事案も、そうした流れのなかにある問題だと捉えています。「攻めの強さ」と同じ水準まで「守り」を高められるかが、企業価値を左右するポイントになると思っています。
辻󠄀:私自身、投資家の皆様との対話のなかで、「今後のリスクは何か」と問われると、人材や経営基盤を挙げてきました。もちろん、手を打ってこなかったわけではありません。しかし、想定を上回るスピードで事業が拡大するなかで、サンリオの体制をもう一段階進化させる必要があります。企業規模が変われば、役員に求められる視座も変わります。私自身を含め、10年前とは違う経営が求められていると改めて強く認識しました。
関根:もう一つ申し上げると、海外事業がここまで大きくなった以上、経営サイドが海外へ時間を使われることにも期待しています。現場で感じる空気感や投資家との対話は、日本にいるだけでは得られません。これから海外でさらに成長していく企業だからこそ、現地へ足を運ぶ意味はますます大きくなると思います。
松本:たしかに当社のトップマネジメントの時間の使い方を見ても、結果的に日本にいる時間が長くなっています。また、これまで海外事業は現地企業に多くの権限を委譲していましたが、ガバナンスと事業戦略、双方を進化させる意味でも海外へ足を運ぶことは重要です。
辻󠄀:経営者としての私の仕事は、海外市場を直接見て、お客様やパートナーと対話し、将来の戦略を考える。その時間を意識的につくることだと考えています。そのための国内での業務整理も進めています。
松本:同時に、取締役会ではこれまでの経営改革やガバナンスに関する取り組みが否定されるものではないという振り返りもしています。改善すべきところは改善し、続けるべきものは続ける。自分たちのトラックレコードとして、冷静に受け止めることが重要です。
関根:サンリオはこれまでも、発生した事案に対して真摯に向き合い、ガバナンスを進化させてきたと認識しています。こうした課題はイタチごっこになりがちですが、老舗でありながら今も変化を続ける“若い”会社だからこそ、挑戦を続けていってほしいと思います。
サンリオの強みは、「価値を創ること」だけでなく「価値を蓄えること」
松本:関根さんは、当社の強みや市場における競争優位性をどのように捉えられていますか。
関根:投資家から同じ質問を聞かれることがありますが、私の答えはIPそのものではありません。もちろん、ハローキティをはじめとする強力なキャラクターは大きな資産です。しかし、本当の強みは、そのIPの価値を継続的に育てられる仕組みを持っていることだと思っています。
辻󠄀:おっしゃるとおり、サンリオのビジネスの根幹は、価値の「創造」「蓄積」「拡張」というサイクルです。IPという価値を生み出すだけではなく、多様なチャネルを通じてブランドへの共感を積み重ね、その結果として商品やサービス、ライセンスなどさまざまな形で価値が消費されるのです。この循環を自ら回せる企業は、世界でもそれほど多くないと自負しています。キャラクターを生み出すことがゴールではなく、そのキャラクターが長く愛され続ける環境をつくる。そのために、ライセンス、物販、EC、デジタル、テーマパークなど、さまざまなお客様との接点を持っています。一つひとつは異なる事業ですが、すべてがIP価値を育てるためのプラットフォームです。
関根:そこは投資家にも、もっと伝えていい部分だと思います。例えばゲーム会社は、ヒットタイトルを生み出すことが競争力になります。しかし、一つのIPを生み出し育てていくためには、大きなコストが必要であり、結果として既存の成功体験に基づいた保守的な判断をしがちです。一方、サンリオは一つのIPをさまざまなチャネルへ展開し、その顧客体験がまたブランド価値を高めていく仕組みをすでに持っている。これは他の日本企業にはないユニークなポイントです。こうした基盤があるからこそ新たな挑戦にも果敢に踏み出すことができる。そしてその新しさは、現在のコンテンツ市場の需要ともマッチしています。
長期ビジョンから導く「逆算」の経営
辻󠄀:中期経営計画(2025年3月期~2027年3月期)ではボラティリティからの脱却を掲げ、継続的な成長を重視しています。現在、キャラクターポートフォリオの成長と施策をどのように連動させていくかについて、社内では戦略的に計画を立てているものの、対外的には十分に伝えきれておらず、その点が課題であると思います。
松本:関根さんから以前レポートでも指摘いただきましたが、財務の視点でも、本来これだけのROEの高さがあればもっとPBRが高くなってしかるべきだが、そうなっていないのは将来見通しに関する市場の納得が得られていないからだと感じています。当社が掲げる成長戦略と見通しの納得感の低さがその背景にあるとすれば、改善を図る必要があります。
関根:私も同様の認識です。例えば、現在成長している北米市場で、今後どのようなイベントがあって、それをどのようにIPの成長と収益に結びつけていくのか、投資家目線ではまだ不透明に映っています。国内市場ではある程度そうした成長モデルや戦略が確立されている印象ですが、北米でも連続性を持って説明できるかが鍵になると思います。
松本:単年度の納得感に加えて、さらに長期的な目線の説明も必要だと考えています。10年間の長期ビジョンを「灯台」と表現したのもそうした意図があります。
辻󠄀:10年間の長期ビジョンは、投資家の皆様へのメッセージであると同時に、社員へのメッセージでもあります。私は「逆算」という言葉をよく使います。10年後に北米でシェア10%を実現したいのであれば、その時点で各キャラクターはどのようなポジションにあり、どのカテゴリーで支持されているのかを理解していなければならない。そこから逆算すると、今年どのIPへ投資し、どのライセンスを選び、どの市場で挑戦するべきかが見えてきます。10年間の長期ビジョンは、未来を語るためだけではなく、今日の意思決定を変えるためにあるのです。
松本:経営合宿では、本社だけでなく、海外のグループ企業にも10年先のストーリーを自分たちで考えてもらう時間をつくりました。こうした取り組みが、サンリオの「未来を描く力」を強化しています。
関根:そこが投資家に伝われば、短期では成果が見えにくい投資にも納得感が生まれます。私が10年間の長期ビジョンで最も評価しているのは、「10年」という時間軸を経営の中心に据えたことです。コンテンツビジネスは、3年先を正確に予測することさえ簡単ではありません。だからこそ、「今年」「来年」の積み上げではなく、「10年後にどうありたいか」を先に示したことには大きな意味がありました。その結果、「10年後の姿から今年を考える」という発想が生まれた。それは、経営の考え方そのものを変える取り組みだと感じています。
辻󠄀:そうした意味で、1990年のピューロランドの運営開始は我々にとって大きな教訓です。当時はとにかく入場者数を増やすことが目的となっており、それをどうサンリオ全体の収益につなげていくかという視点が持てていませんでした。
関根:利益だけを見れば、短期的な評価もあるでしょう。しかし、ピューロランドは単なるテーマパークではありません。ファンがキャラクターと出会い、何度も訪れ、ブランドへの愛着を深める場所です。2010年代で掲げた「推し活」というコンセプトは、その方向を明確化したという意味で、優れた取り組みでした。その顧客体験が、次の消費や発信につながり、さらにIPの価値を高めていく。私は、まさに「価値を蓄積する場」だと考えています。
松本:私も、その考え方をもっと丁寧にお伝えしていかなければならないと思っています。テーマパークも、デジタルへの投資も、すぐに利益へ結び付くものばかりではありません。しかし、長期的にはIPの価値を育て、企業価値を高めるために欠かせない投資です。だからこそ、私たちは10年間の長期ビジョンを掲げ、逆算しながら経営を進めています。
辻󠄀:そうした視点で今一番重要視しているのが、Virtual Sanrio Purolandです。バーチャルの世界での交流が今後活性化していくなかで、Virtual Sanrio Purolandはその結節点として機能するはずです。ゲームや動画への展開も期待できますし、長期的な視点を持つからこそ、どの領域に投資をすればいいのかがわかる。
関根:パッチワークの経営からビジョンを持った経営への進化を感じるお話です。ビジョンがあるからこそ、事業を進めていくか、それとも撤退するかの判断もよりクリアになるはずです。辻󠄀社長の意思と未来像を、より解像度高く、具体的なイメージで投資家の方に発信できれば、サンリオに対する信頼感がさらに高まっていくはずです。
株価を意識した経営方針を軸に、市場との対話を深める
松本:10年間の長期ビジョンでは他にも、「時価総額5兆円」という株価の具体的な数値目標を掲げることにこだわりました。サンリオの「企業価値を高める」という意思を市場へ正面から示すことで、数字という面からも経営の変化を感じてほしかったのです。
辻󠄀:私は株価を毎日確認しています。もちろん、一日の値動きに一喜一憂するためではありません。株価は、市場が私たちの将来をどう評価しているかを映す鏡だと思っています。だからこそ、投資家との対話を非常に重視しています。経営者が社内だけを見ていても、本当の企業価値は高められません。市場からどのような期待を持たれ、どのような課題を指摘されているのか。それを理解することも経営の重要な役割だと考えています。
関根:投資家との対話を深めるためにも、カジュアルな場でのコミュニケーションは必要だと思います。入念な準備を重ねて、フォーマルな形で発表を行うことも重要ですが、例えば1ヶ月に1回、オンラインでもいいのでミーティングを設けるなども有効だと考えます。
辻󠄀:たしかに良いアイデアですね。私自身、これまでの経験からも、株主総会やカンファレンスなどで10年間の長期ビジョンの説明を繰り返し行うことで、ビジョンそのものの捉え方やディティール、伝え方など、日々ブラッシュアップを図っています。10年間の長期ビジョンは我々が一方的に市場へ押し付けるものではなく、ステークホルダーの反応や評価を取り入れながら、進化させていくものです。そうした意味でも、定期的なコミュニケーションの場は大切にしていきたいと考えています。
サンリオらしさを残しつつ、長期ビジョンとともにさらなる進化へ
関根:サンリオは、今や世界でもユニークなポジションにいる企業だと思います。強いIPを持っているだけではありません。その価値を育て、積み重ね、次の成長につなげる仕組みを持っています。だからこそ、これからは「攻め」と「守り」の両輪をさらに磨き上げることができれば、企業価値は一段高いステージへ進んでいく。その期待を、私は持っています。
松本:ありがとうございます。成長には投資と地盤強化、短期と長期、それぞれのバランス感覚が重要だと考えています。投資家・株主との対話を通じて、納得感のある形で、財務面からサンリオの進化を支えていきたいと思います。
辻󠄀:先ほどお伝えした「逆算」の意識を軸に、今後も丁寧な説明と対話を続けていきたいと考えています。サンリオの原点は「みんななかよく」です。株主の皆様やサンリオのキャラクターを愛してくださっているお客様をはじめ、すべてのステークホルダーの方とともに歩んでいける企業であり続けます。今後のサンリオの進化に、ぜひ期待していただければと思います。