

挑戦を支える財務戦略
持続的な成長と企業価値向上に向けた
サンリオの戦略を財務の視点から
読み解きます。
サンリオの企業価値と、財務担当役員として重視すること
私は、企業価値とは単年度の業績のみで測られるものではなく、将来にわたり持続的にキャッシュフローを創出する力の総和によって形成されるものだと考えています。
サンリオの企業価値の源泉は、ブランドヘの信頼、ファンとのつながり、そして継続的に新たな価値を生み出す事業基盤といった無形資産にあります。これらは財務諸表上では十分に可視化されにくい一方で、将来の成長と収益力を支える最も重要な基盤です。
だからこそ財務担当役員としては、短期的な収益の積み上げにとどまらず、長期的な企業価値の拡大につながる資本配分と財務戦略を重視しています。
長期成長に向けた資本配分
当社は長期ビジョンにおいて、2035年3月期に年間3,000億時間のサンリオ時間創出、時価総額5兆円を目指し、その実現に向けて2035年3月期までの10年間で営業利益成長率CAGR+10%以上を掲げています。こうした目標の達成は容易ではありませんが、グローバルでの成長余地を踏まえれば、今の当社にとって最も重要なのは、将来の企業価値拡大につながる分野ヘ優先的に資本を配分することだと考えています。
具体的には、ブランドマーケティング、ハーモニーランドのエンタメリゾート構想、ゲームをはじめとする新規事業への投資を進めています。これらの施策は短期的には利益へのマイナス影響をともなう場合がありますが、ユーザーエンゲージメントを高め、将来のライセンス収益や事業機会の拡大につながる重要な先行投資です。当社では、単年度の採算性だけでなく、ブランド価値への寄与、ファンとの接点の拡大、将来収益への波及といった観点を含めて投資判断を行っています。
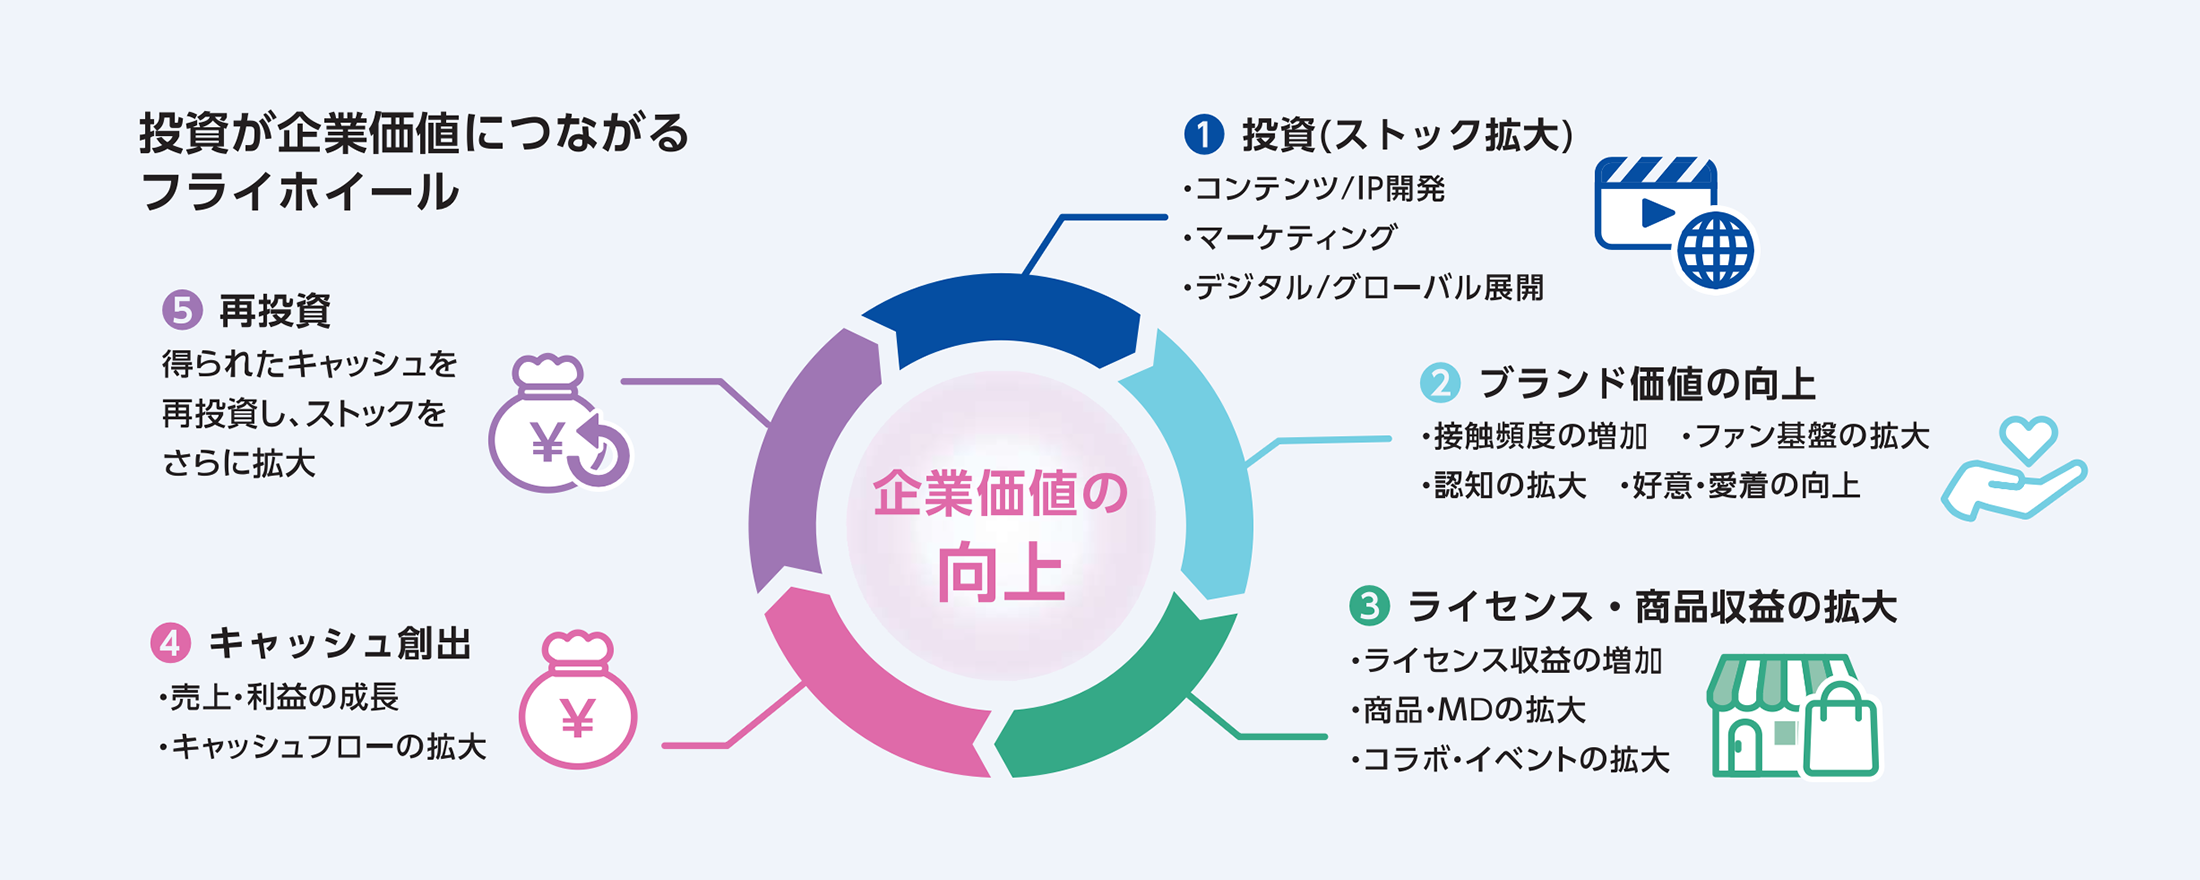
私はこの一連の流れを、認知の拡大、愛着の醸成、ブランド価値の蓄積、収益化、再投資へとつながる価値創造の循環として捉えています。この循環を速く、かつ再現性高く回していくことが、サンリオの企業価値向上の鍵になると考えています。
その前提として、長期的に見ても当社の収益の中核は高収益なライセンス事業であり続けると考えており、収益性や資本効率についても高い水準を維持していく方針です。
現行の中期経営計画期間(2027年3月期まで)では、ROE30%水準を目安に財務規律を意識した運営を行うとともに、キャピタルアロケーションの一環として500億円以上のM&Aも視野に入れています。他方で、投資判断にあたっては厳格な基準を設けており、資本効率と成長性の両面から慎重に見極めています。仮に大型M&Aを実施しなかった場合には、追加的な株主還元として最大300億円の実施を検討してまいります。
- 財務規律*
(~27/3期) -
- ROE30%水準を目安とし、資本コストを大幅に上回る経営を実施する
- 25/3期~27/3期の3年累計で価値創造ストーリーの戦略に資する
オーガニック投資(300億円程度)およびM&A・マイノリティ出資(500億円~)を検討 - M&Aのターゲットは買収後でも高い収益性・資本効率を維持できる案件を優先的に検討
- 配当性向は30%以上とするが、魅力的な投資機会が見つからない場合、余剰資金や財務基盤を考慮しつつ、追加での株主還元を検討(最大300億円)
- 配当のみならず、株価上昇によるTSR(株主総利回り)の拡大を重視
- M&A等の大型投資においては投資委員会を通じた厳格な検討を行い、定性面・定量面を踏まえた総合的な判断を実施する
短期業績と財務規律
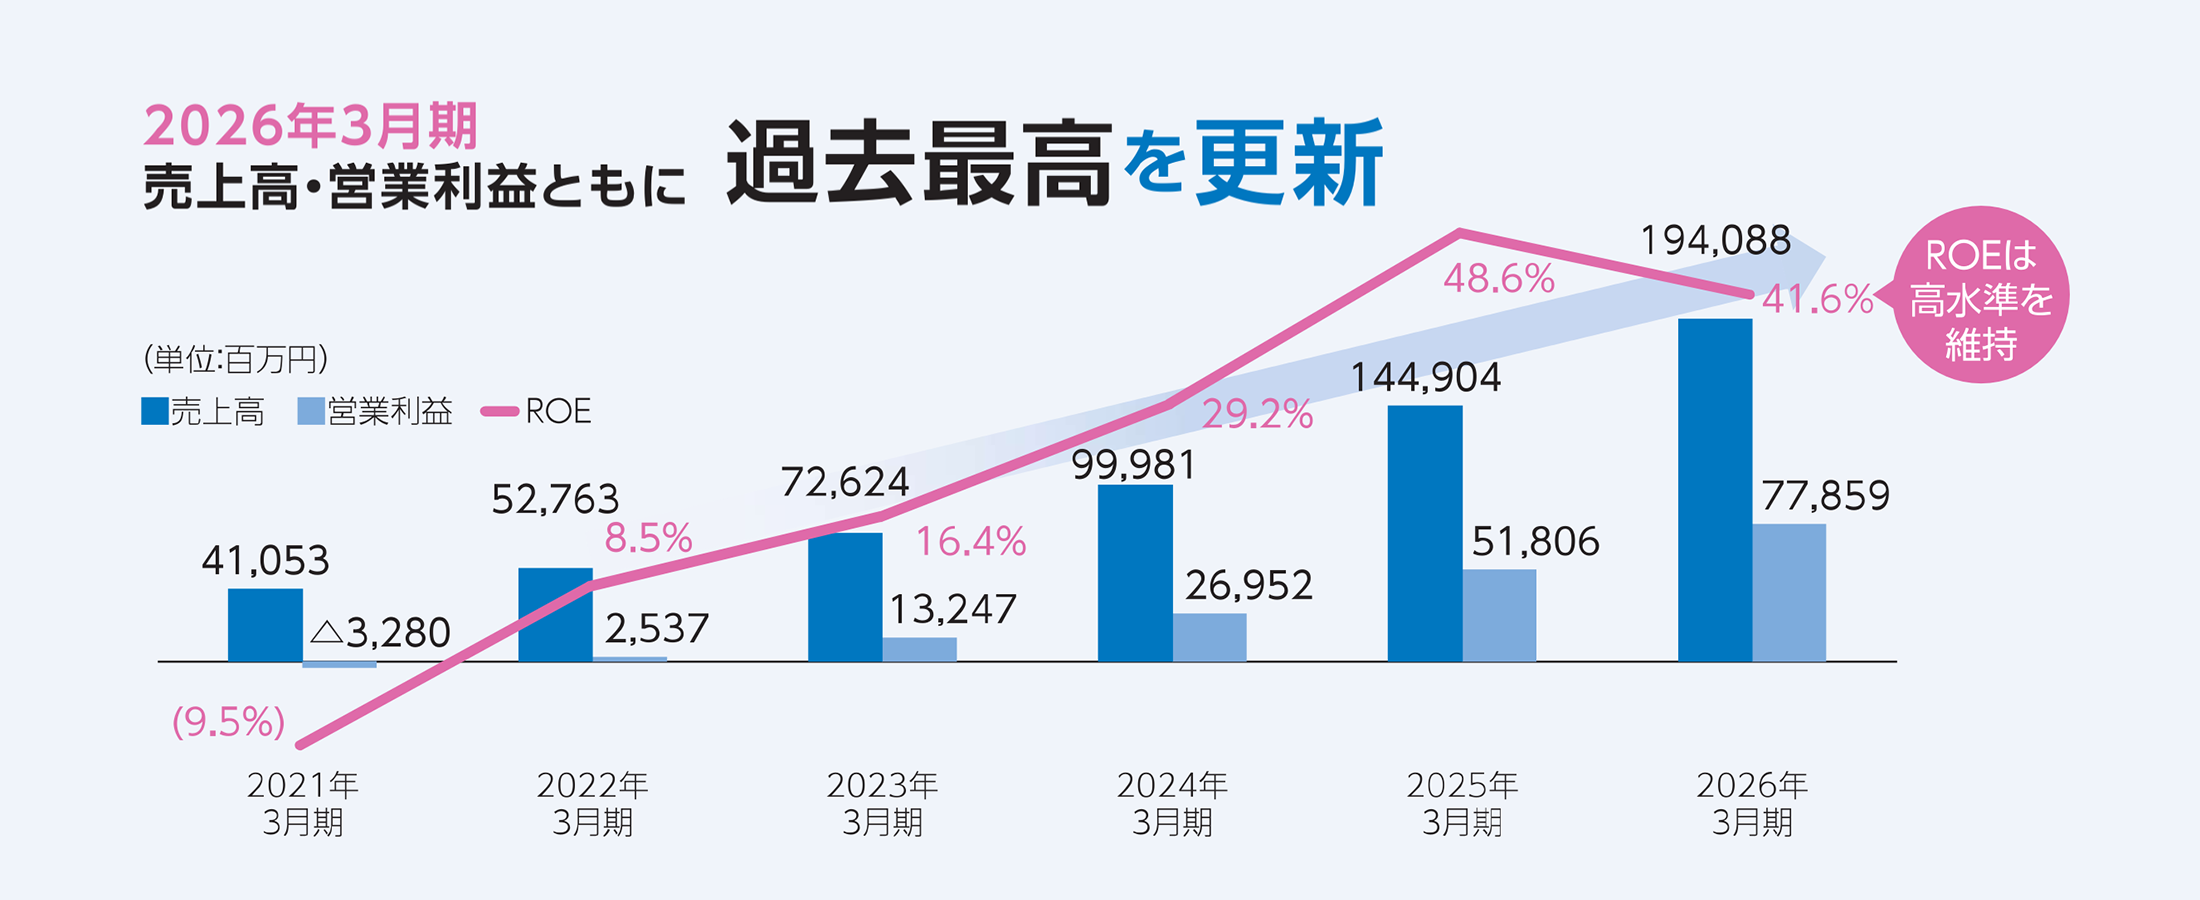
2026年3月期は、各種マーケティング施策を通じたサンリオキャラクターの人気拡大に加え、国内外でのライセンス案件の獲得、物販事業における国内大型直営店舗の寄与、中国大陸でのFC店舗拡大などが複合的に業績を押し上げ、売上高1,940億円(YoY+33.9%)、営業利益778億円(YoY+50.3%)と、5期連続の増収増益で過去最高を更新しました。資本効率を示すROEも41.6%と、日本企業の中でも高い水準を維持しています。
地域別に見ると、日本ではライセンシーのプロモーションに加えてオウンドメディアでの継続的な露出が奏功し、中国大陸では店舗網の拡大、欧州ではファストファッション向け展開の拡大が成長に寄与しました。一方で、当社は短期業績の最大化そのものを目的とはしていません。各地域・各事業の取り組みが将来の成長持続性につながっているかを見極めながら、短期業績は最適化していくという考え方を重視しています。
企業価値向上を支える財務担当役員の役割
私は財務担当役員として、社内の経営管理にとどまらず、企業価値向上に向けて経営と市場の双方の視点から課題を捉えることを重視しています。
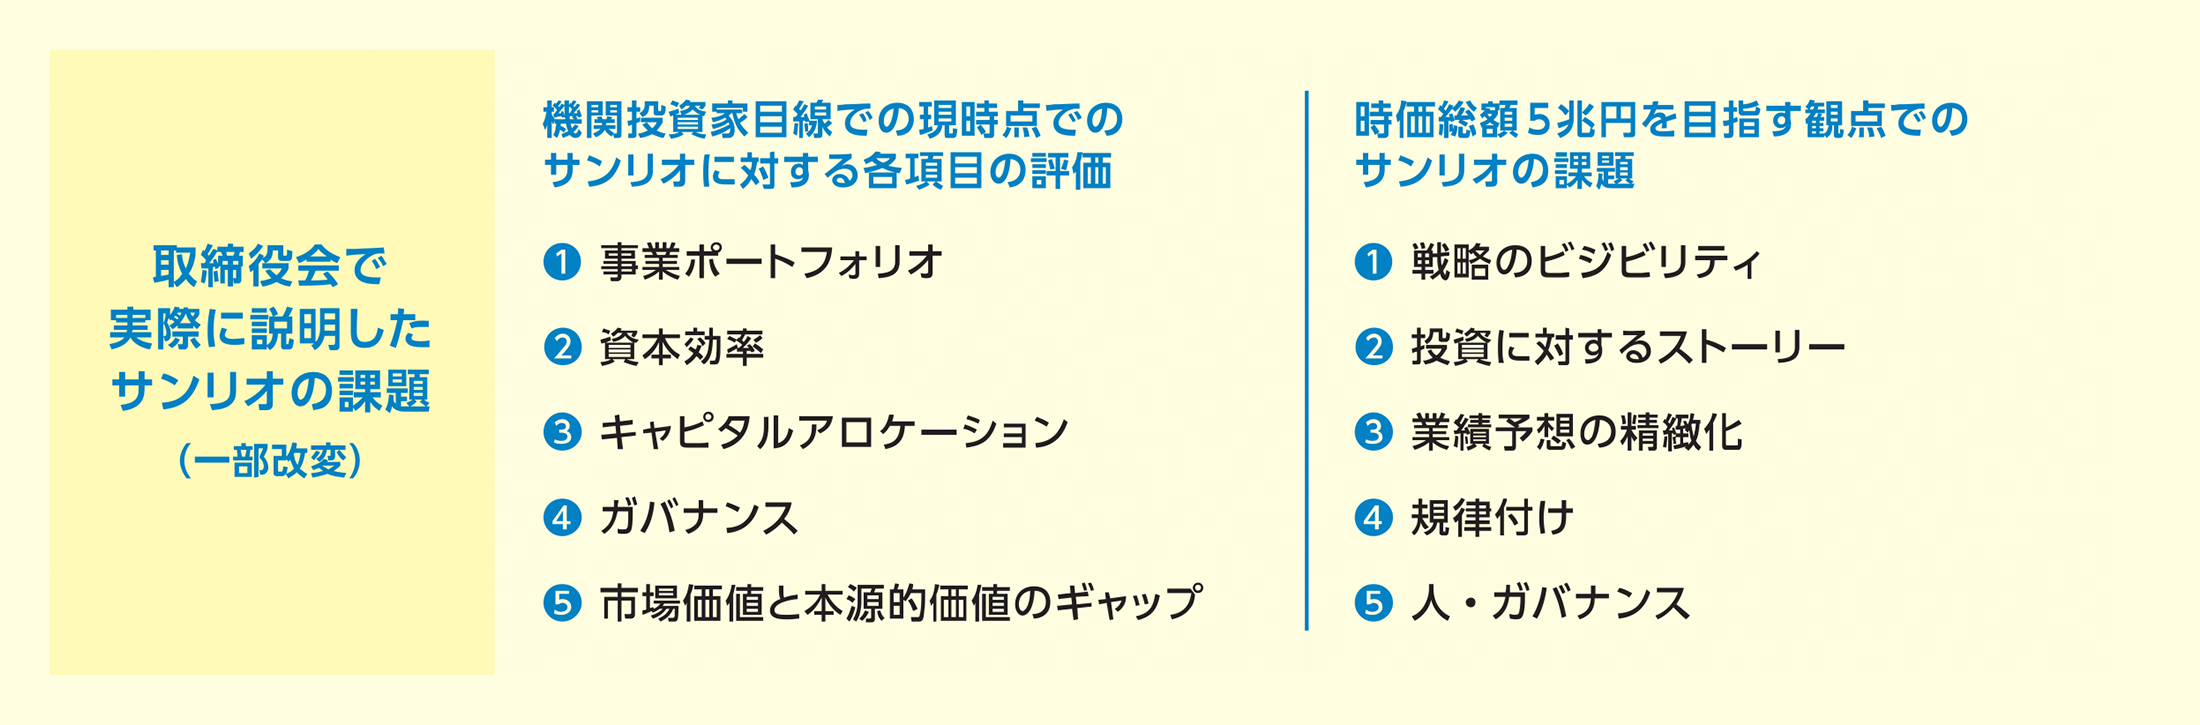
具体的には、事業ポートフォリオ、資本効率、キャピタルアロケーション、ガバナンス、そして市場価値と本源的価値のギャップという観点から、当社の経営課題を継続的に見つめています。
当社はライセンス事業を中核としながら、物販、テーマパーク、ゲーム、デジタル、エデュテイメントなど多様な接点を組み合わせることで、IPの価値を多面的に高める構造を有しています。これはアセットライトで高収益な事業構造であると同時に、ブランド価値を中長期的に積み上げるうえでも優れた特徴です。
また、高いROE水準に象徴される資本効率の強みを維持しながら、成長投資と規律ある財務運営を両立させることも、財務担当役員としての重要な責務だと考えています。
機動的な自己株式取得と資本構成
キャピタルアロケーションは、企業価値を左右する最重要テーマの一つです。当社は基本方針として、株主還元よりもまず成長投資を優先します。
一方で、収益力の高さによって手元資金が積み上がりやすい構造でもあるため、資本の最適構成については継続的に検討していく必要があります。
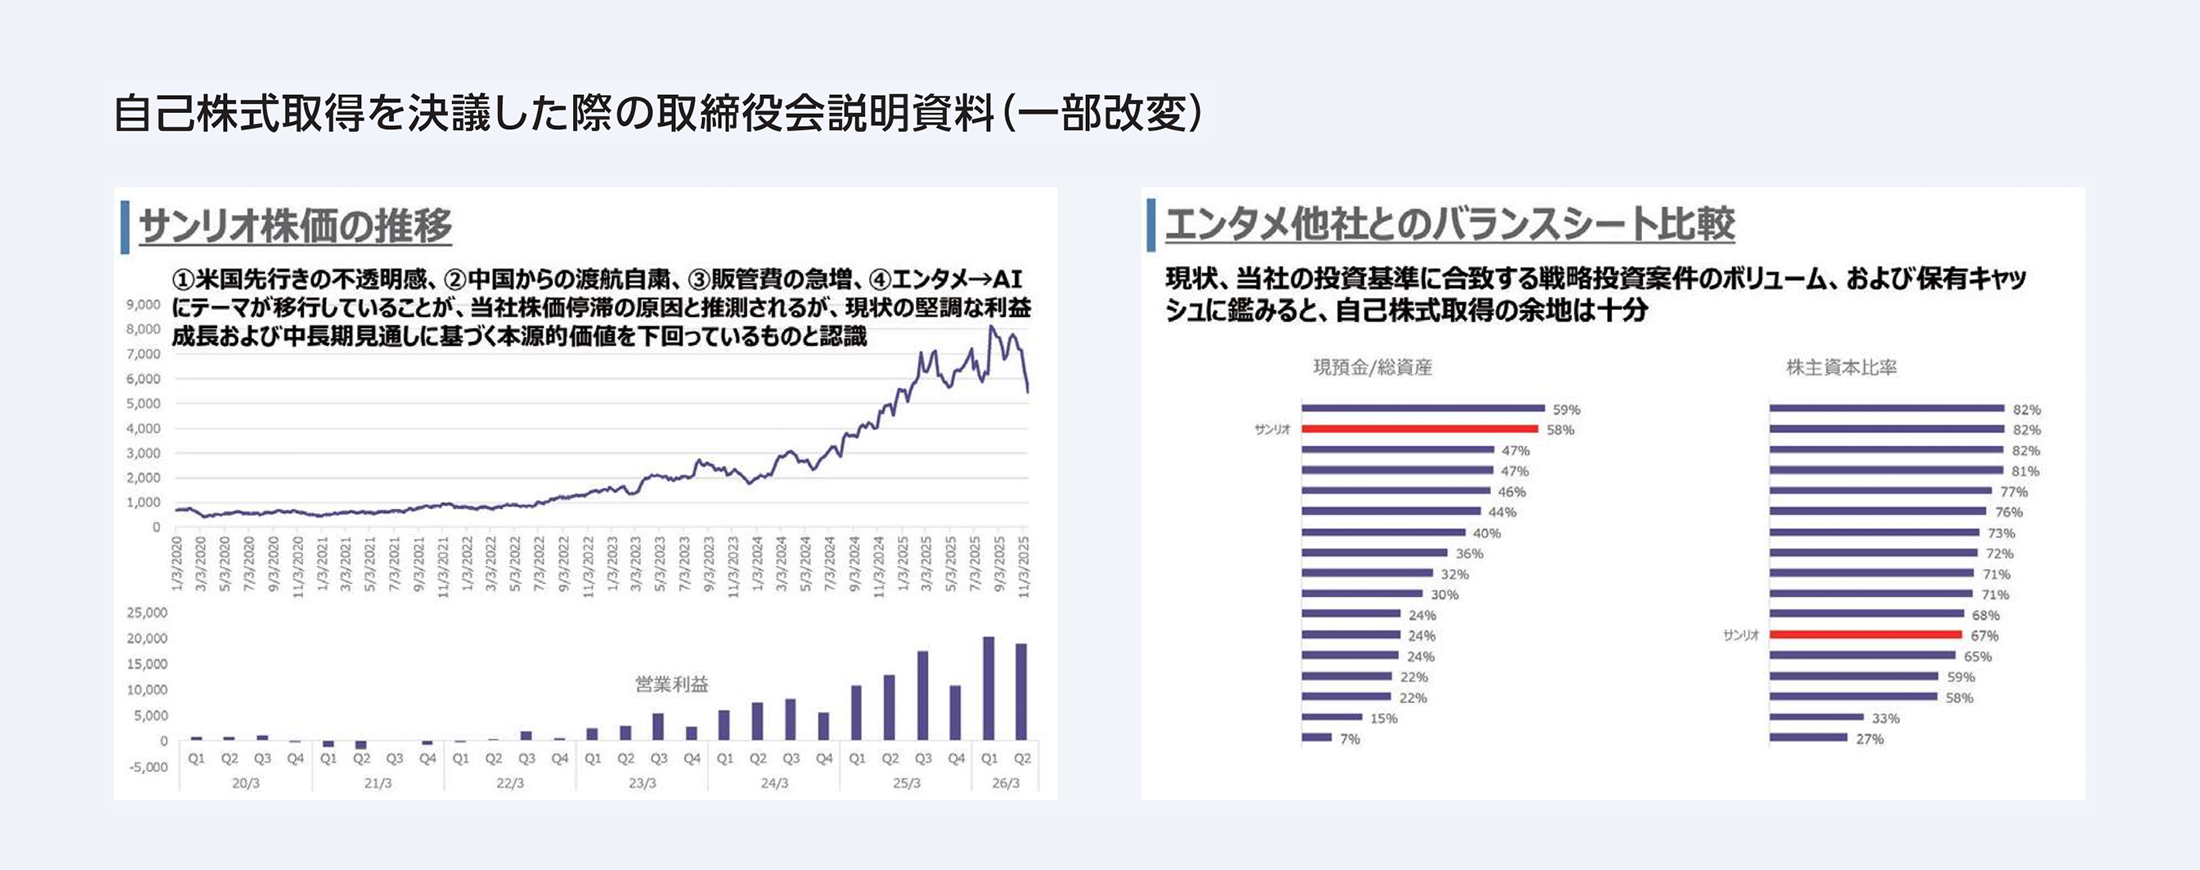
2025年11月には、決算発表のタイミングではない時期に150億円規模の機動的な自己株式取得を公表しました。これは、当社が考える本源的価値に対して株価が割安であり、かつ将来の成長投資余力を損なわないと判断したためです。
私は、株主還元を単なる余剰資金の処理とは捉えていません。資本コストや市場評価を意識しながら、経営としてどのような価値創造を目指し、どのような優先順位で資本を配分するのかという意思を示す重要なメッセージでもあると考えています。
今後も、投資と還元のバランスについては、財務規律と成長戦略の両面から説明責任を果たしてまいります。
ガバナンスとグローバルCFO機能の強化
当社が持続的に企業価値を拡大していくうえで、ガバナンスと経営管理の高度化は欠かせないテーマです。
2025年6月には監査等委員会設置会社へ移行し、取締役会では事前に設定した重要アジェンダに基づいて、長期ビジョン、事業ポートフォリオ、M&A戦略、組織形態、株価や投資家からのフィードバック、各地域・各機能の戦略と振り返りなど、企業価値に直結する論点について議論を深めました。
加えて、経営管理面では、投資委員会における論点整理の高度化、グローバルでのFP&A機能の強化、競合他社の業績や動向の継続的なリサーチなどを進めています。
また、今次の不適切事案を踏まえ、本社によるグローバル経営管理をこれまで以上に強化していきます。
具体的には、本社CFO機能と海外子会社の財務責任者とのコミュニケーション頻度を高めることで、グローバル財務ポリシーの浸透を進めるとともに、各国の業績進捗や重要イシューをタイムリーに把握できる体制を整備してまいります。
株主・投資家との対話
当社が短期業績以上に長期の業績を重視する方針を明確にするなかで、対話を重ねるべき投資家層も変化していくと考えています。私たちは、短期的な業績変動ではなく、長期的な企業価値の最大化という当社の戦略に共感いただける投資家の皆様との対話を重視しています。
2026年3月期も海外投資家を中心に739件(延べ3,329社)の面談を実施しました。エンターテイメントセクター全般への関心低下や、米国の関税政策、日中関係による当社業績への影響懸念などを背景に、株主構成に占める海外投資家比率は2025年3月期末の31.3%から 2026年3月期には22.5%まで低下しましたが、代表取締役社長や財務担当役員を中心に長期志向の投資家とは継続的な対話を重ねることができています。
今後も、当社の長期ビジョン達成に向けた取り組みを丁寧に伝え、理解と共感の輪を広げてまいります。
私は財務担当役員として、財務規律を守るだけでなく、経営の挑戦を支え、資本配分の質を高め、市場との対話を深めることで、サンリオの企業価値向上に貢献してまいります。
IPやブランド価値といった無形資産は、会計上は見えにくい一方で、将来キャッシュフローの源泉そのものです。こうした見えにくい価値を財務の言葉で的確に伝え、株主・投資家をはじめとするステークホルダーの皆様との信頼を積み重ねていくことが、財務担当役員としての重要な役割だと考えています。
更新日:2026年8月